Suscríbete a nuestro Newsletter
y mantente informado de todo
Te puede interesar:
Te puede interesar:
Te puede interesar:
Te puede interesar:
Jueves 8 de Octubre de 2026
Durante el encuentro se abordaron las dudas sobre la reducción de las tasas de interés, la experiencia del FOGAES y las condiciones que podrían determinar la efectividad del nuevo mecanismo, entre ellas los riesgos para la banca y las exigencias de ahorro previo.
Escrito por Diego Sáez
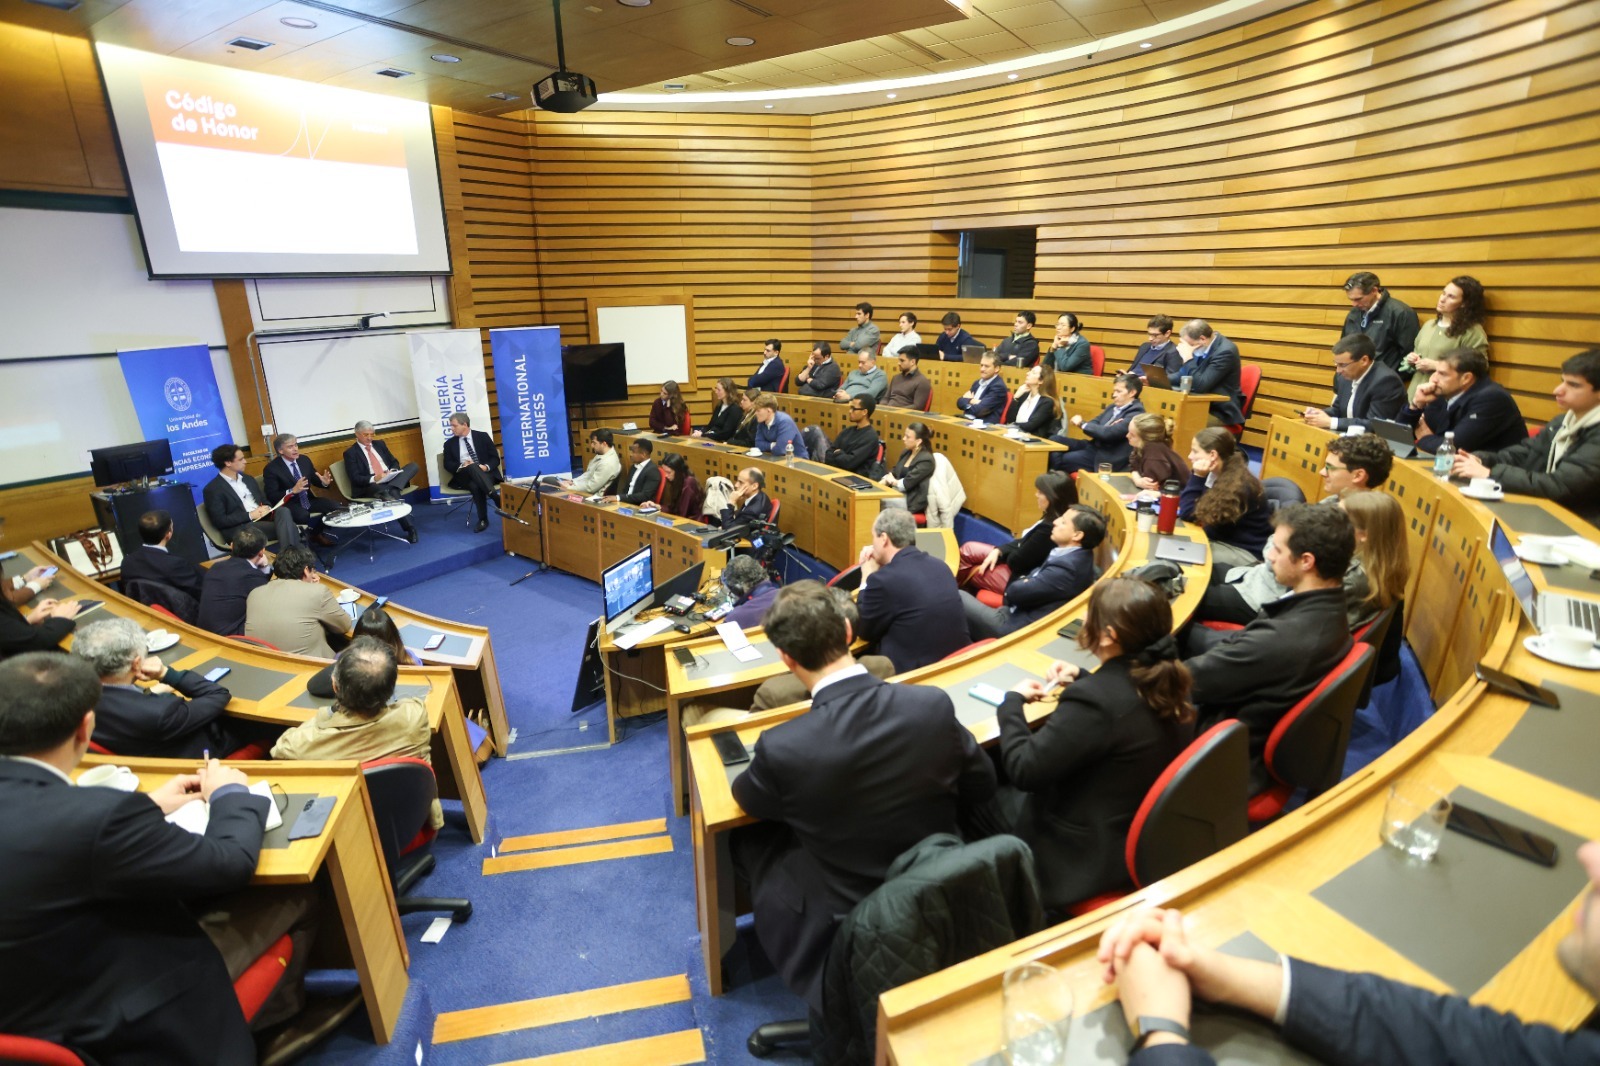
El Fondo Nacional para la Vivienda (Fonavi), una de las principales apuestas del Gobierno para facilitar el acceso al crédito hipotecario y reactivar el sector inmobiliario, plantea interrogantes sobre su capacidad para reducir las tasas de interés y ampliar el financiamiento. La experiencia del FOGAES, los riesgos que deberán asumir los bancos y los incentivos al ahorro aparecen entre los aspectos que podrían determinar el éxito del nuevo mecanismo.
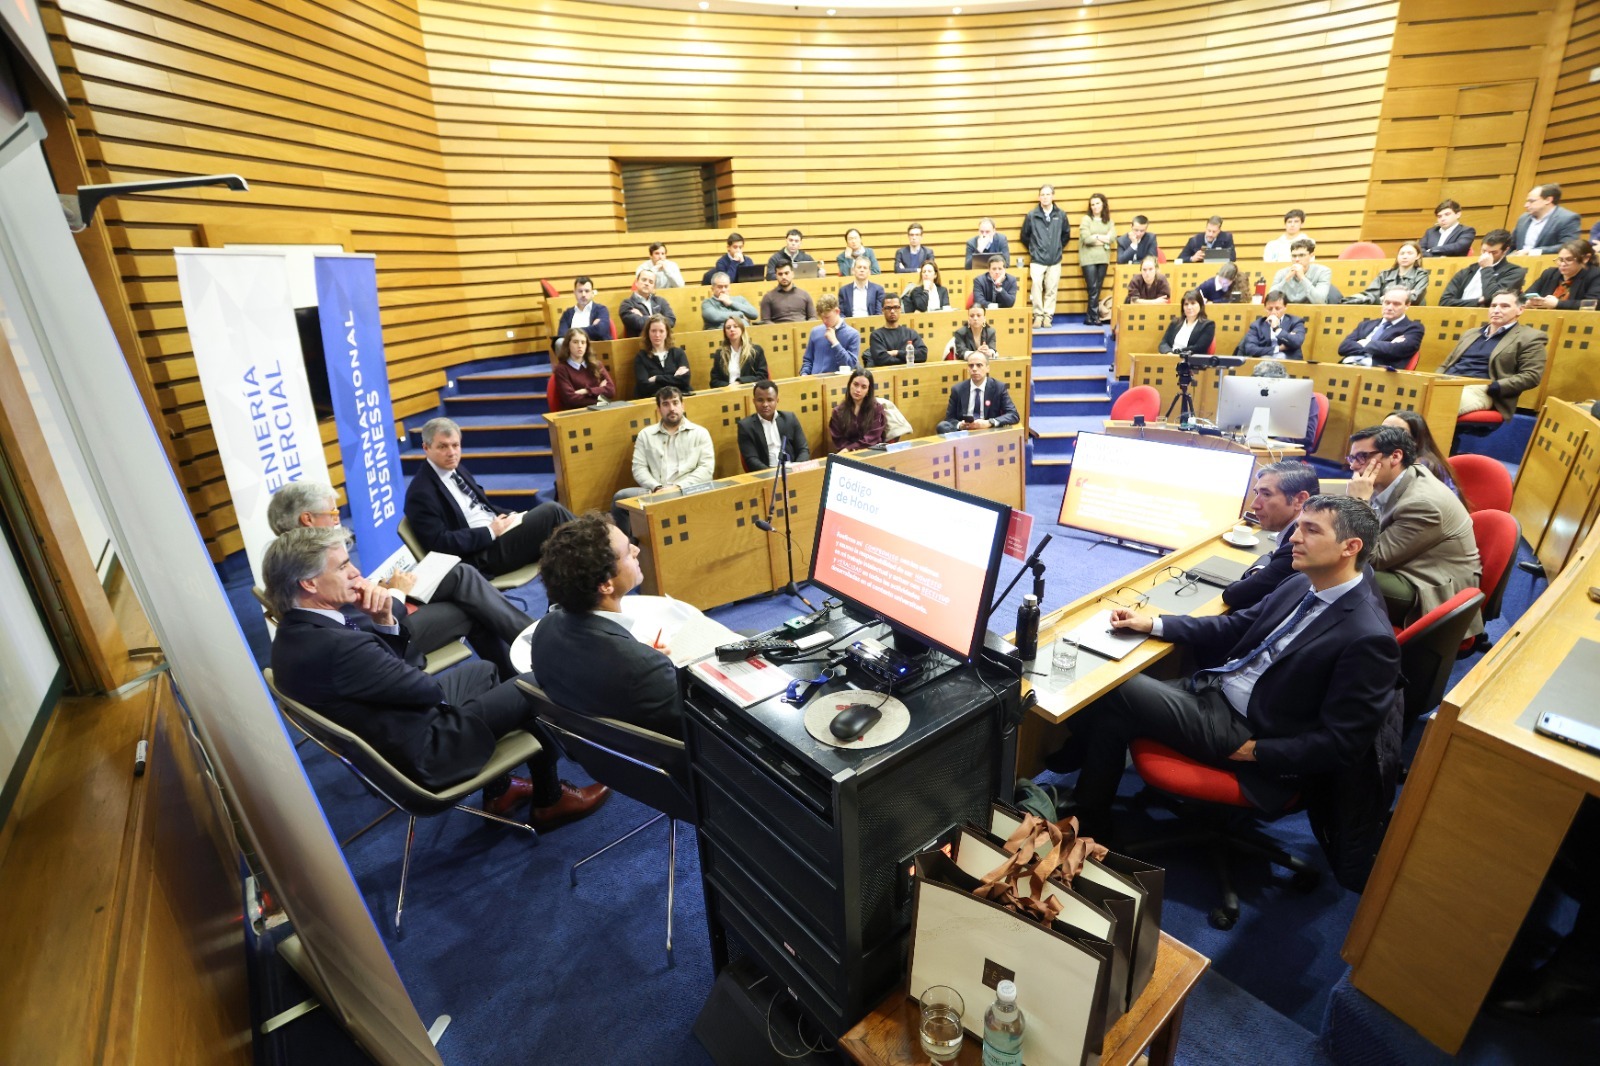
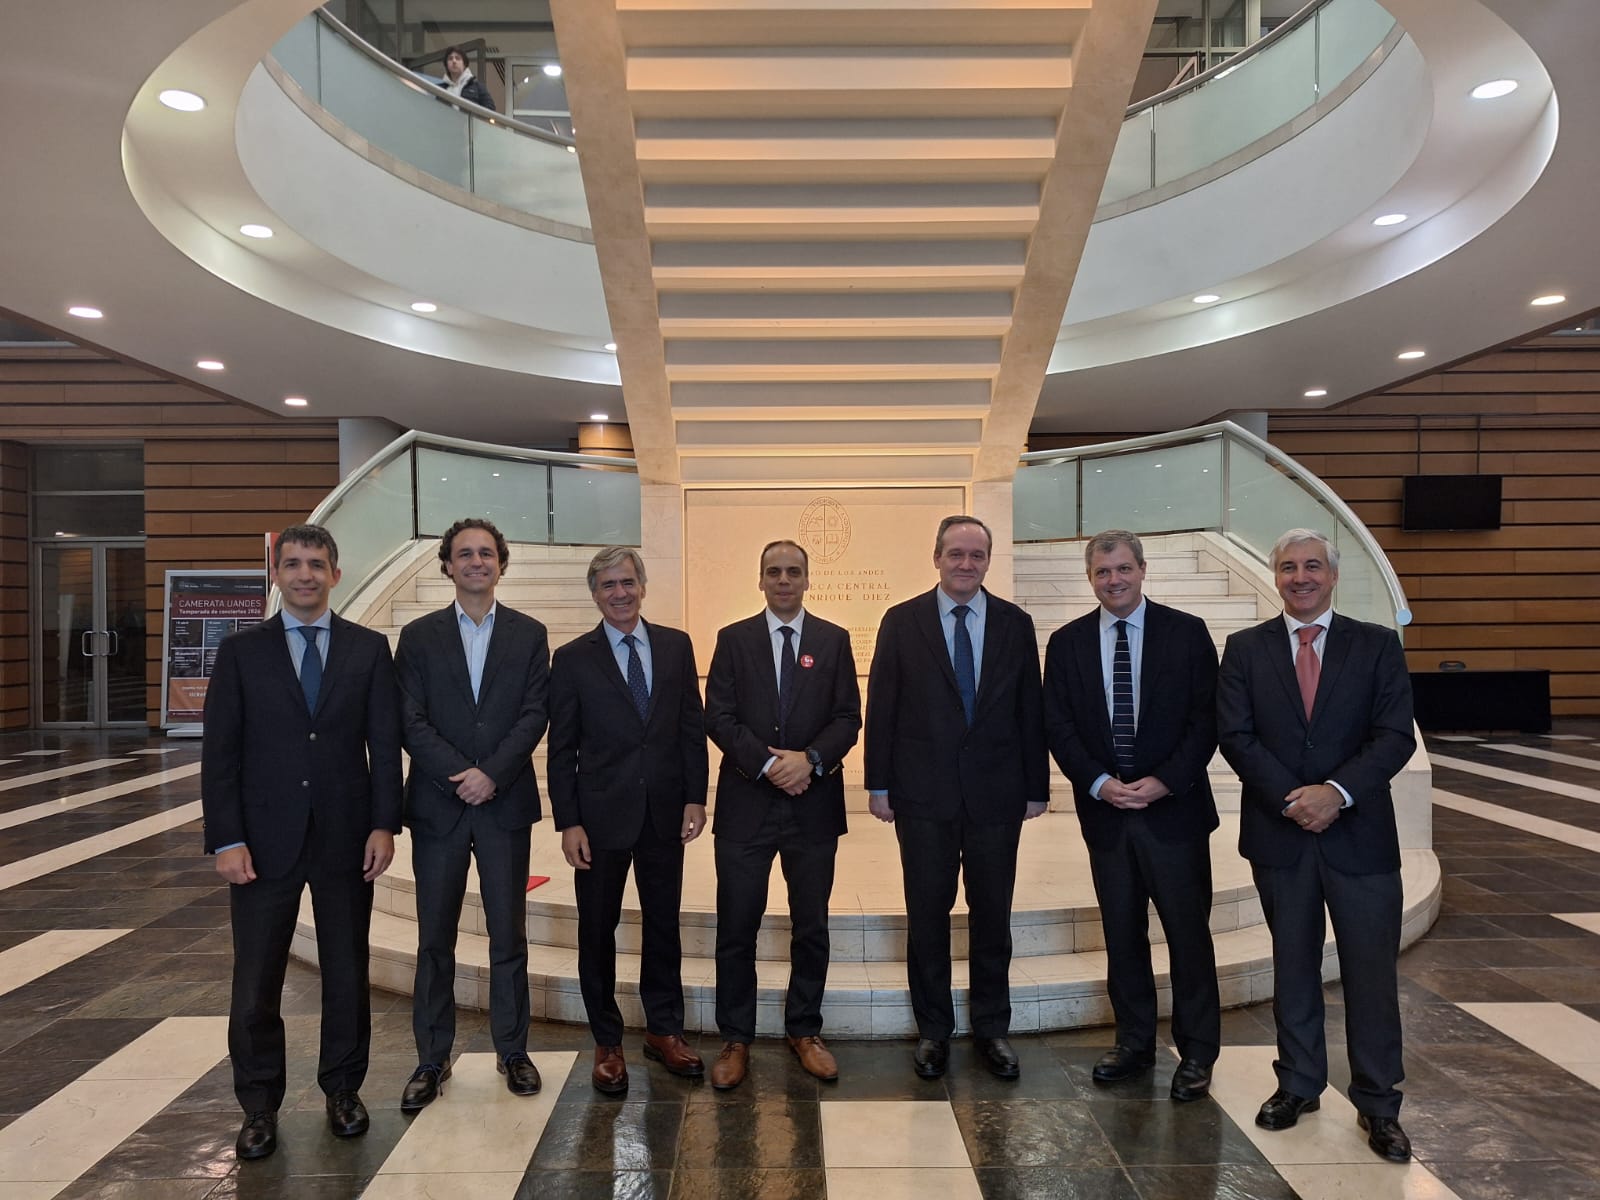
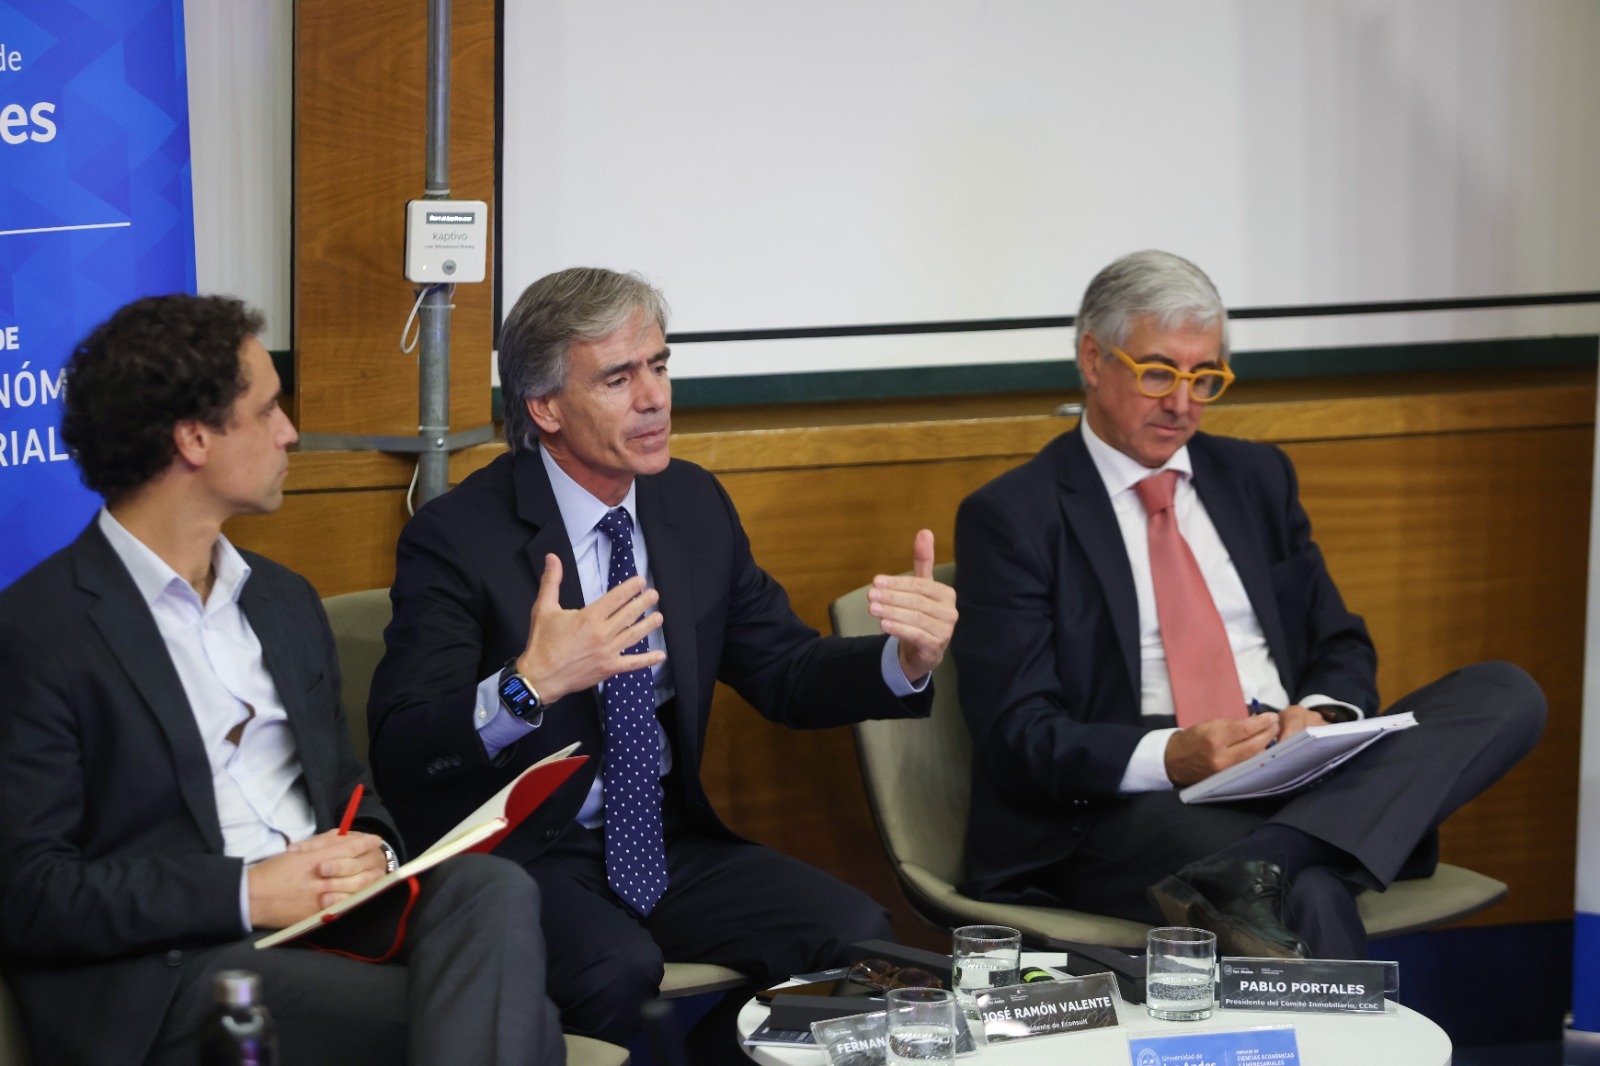
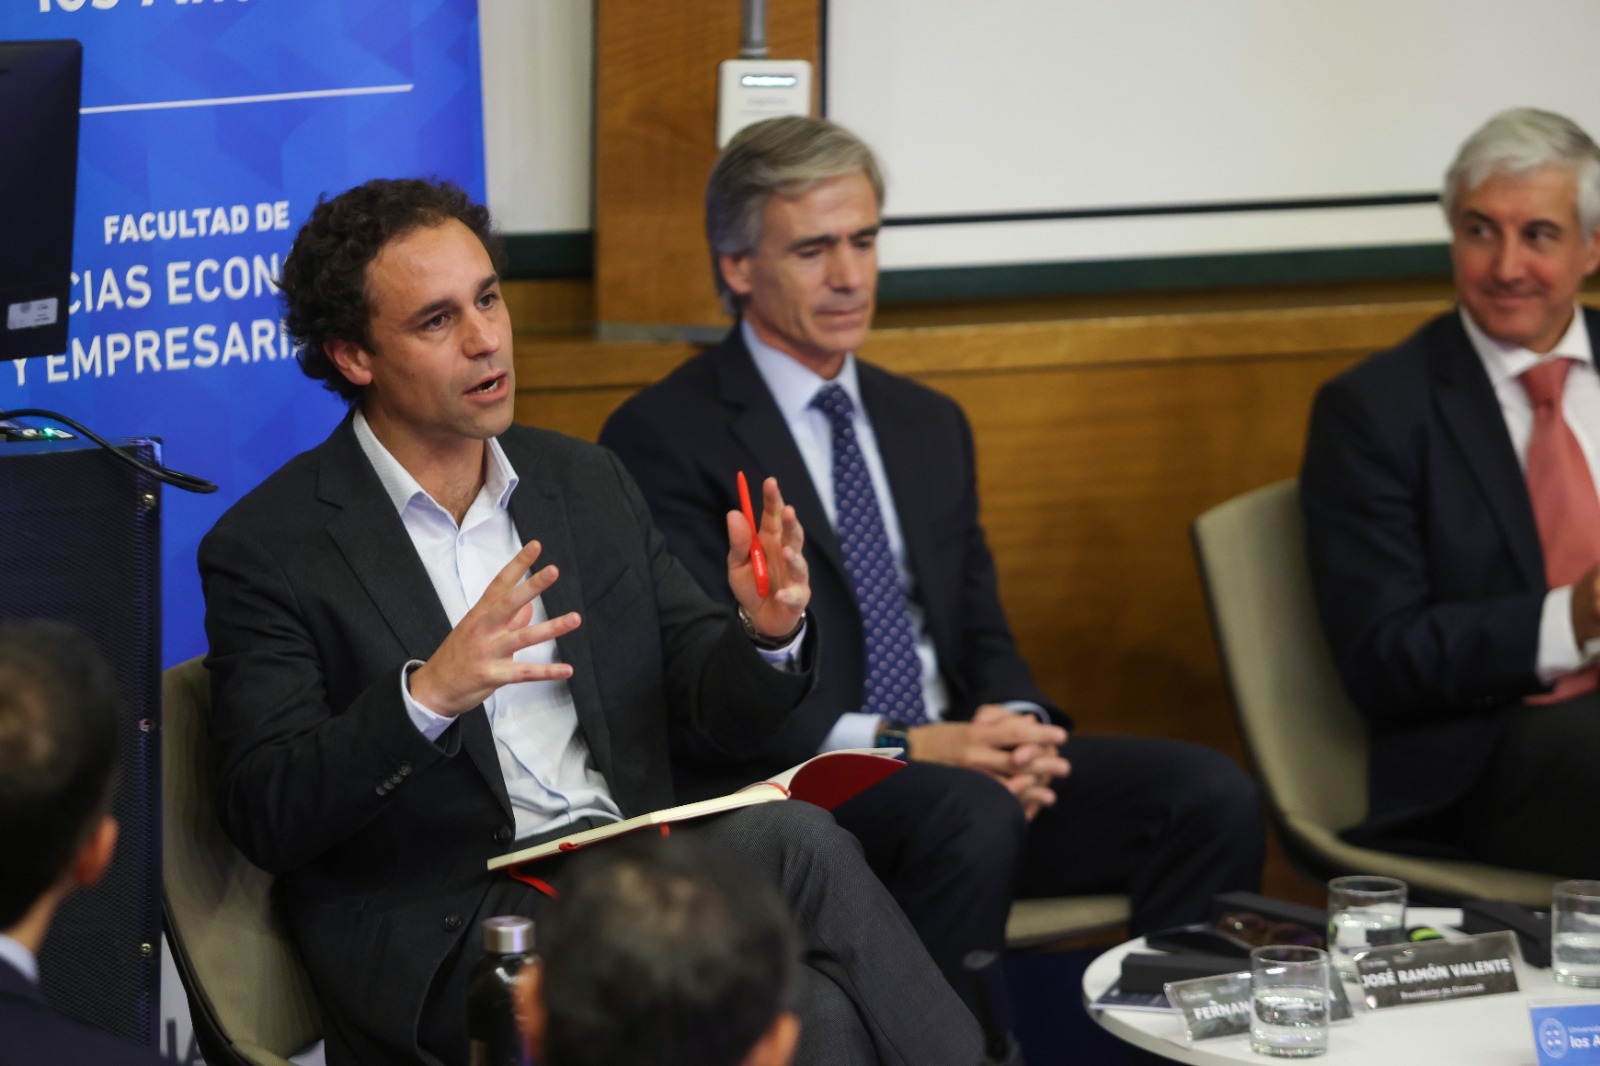
Estos temas marcaron una nueva edición de Diálogos de Macroeconomía y Finanzas, organizada por la Facultad de Ciencias Económicas y Empresariales de la Universidad de los Andes (Uandes), que reunió a Fernando Larraín, vicepresidente ejecutivo de Comunicaciones, Marketing y Estudios de Santander Chile; José Ramón Valente, presidente de Econsult y exministro de Economía; y Pablo Portales, presidente del Comité Inmobiliario de la Cámara Chilena de la Construcción (CChC).
La sesión fue abierta por Mauricio Larraín, profesor titular de la Facultad, quien planteó las preguntas que guiaron el debate: qué falla de mercado corrige el Fonavi, por qué un fondo nuevo en vez de ampliar el FOGAES, cuánto bajaría realmente la tasa y cómo se contabiliza y gobierna la exposición fiscal. Moderó Sebastián Claro, profesor titular de la misma Facultad.
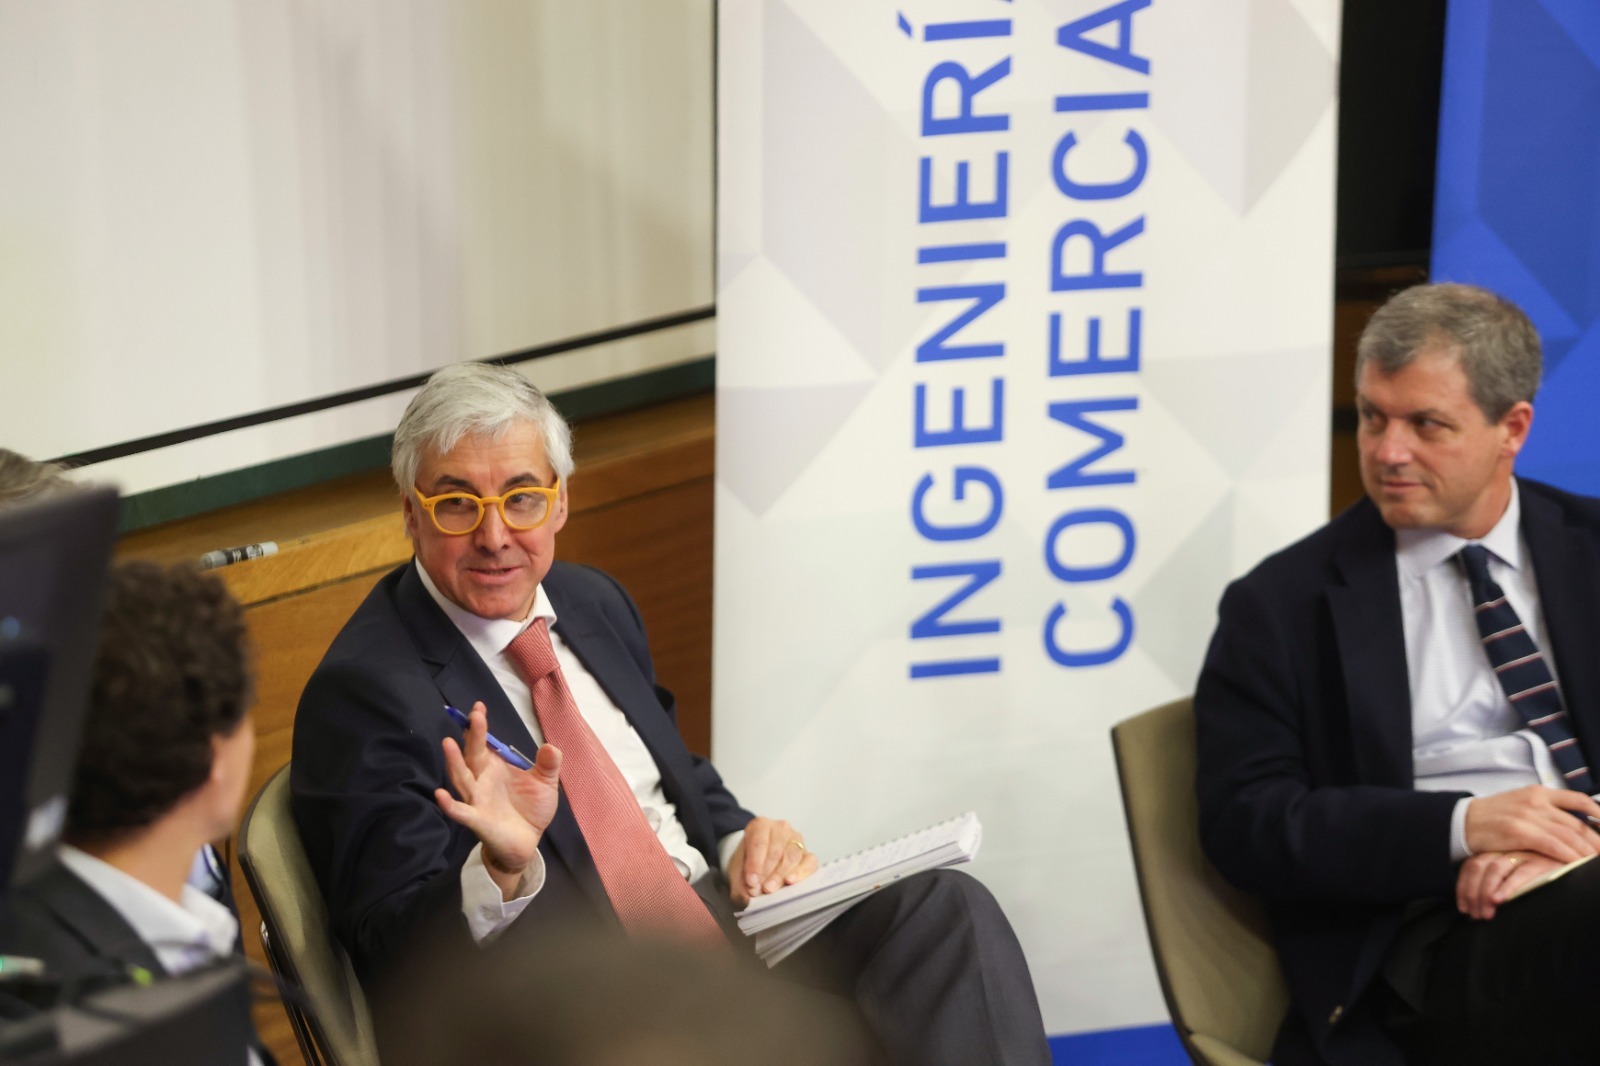
Uno de los puntos abordados fue el efecto que podría tener el Fonavi sobre las tasas hipotecarias. “Yo tengo una duda respecto del efecto real que esto tenga sobre la tasa. O sea, a mí no me queda tan claro […] ¿cuánto va a bajar la tasa en esto?”, planteó Fernando Larraín, quien señaló que mecanismos anteriores, como el FOGAES, podrían haber sido más efectivos en ese ámbito.
El ejecutivo recordó que Santander llegó a realizar cerca de 2.000 operaciones hipotecarias mensuales en sus mejores períodos, cifra que posteriormente cayó a unas 600. Tras la implementación del FOGAES, indicó que el banco registra actualmente algo más de 1.000 operaciones al mes.
Aunque reconoció que el Fonavi podría contribuir a la recuperación del mercado, Fernando Larraín sostuvo que sus resultados también dependerán del crecimiento económico, las condiciones laborales y la disposición de las familias a asumir deudas de largo plazo.
Desde la CChC, Pablo Portales valoró la experiencia del FOGAES y destacó la posibilidad de avanzar hacia un instrumento de mayor alcance y permanencia. “El FOGAES efectivamente funciona bien, y eso está demostrado”, afirmó, agregando que el Fonavi “debería funcionar bien”, siempre que se resuelvan aspectos relevantes de su diseño.
Entre ellos mencionó el deducible que deberán asumir las instituciones financieras ante eventuales pérdidas. Su definición, explicó, podría influir en el interés de los bancos por participar en el mecanismo. También advirtió que exigir 30 meses de ahorro previo para acceder a determinados beneficios podría llevar a algunas familias a postergar la compra de una vivienda.
Por su parte, José Ramón Valente destacó el potencial del Fonavi para incorporar nuevas fuentes de financiamiento y aumentar la competencia en el mercado hipotecario.
Respecto del ahorro previo, planteó que reconocer los fondos ya acumulados por las familias permitiría acceder al beneficio sin esperar necesariamente 30 meses. En ese contexto, mencionó que BancoEstado cuenta con aproximadamente 60 mil clientes con ahorros previos que eventualmente podrían ser considerados dentro del nuevo mecanismo, dependiendo de las condiciones que establezca la ley.
Revisa la presentación completa aquí:
y mantente informado de todo